La pérdida de estructura en el campo, tanto agrícola como ganadero, limita la infiltración y favorece el escurrimiento superficial. Especialistas analizaron como adaptar las decisiones productivas en un año en el que los pronósticos anticipan a “El Niño” de forma intensa.
Como una de las temáticas fundamentales de la Mega Exposición del Centro Argentino (MECA26), una de las principales conferencias se enfocó en cómo poder adaptar las decisiones productivas en un año en el que los pronósticos anticipan un “Niño Intenso”.
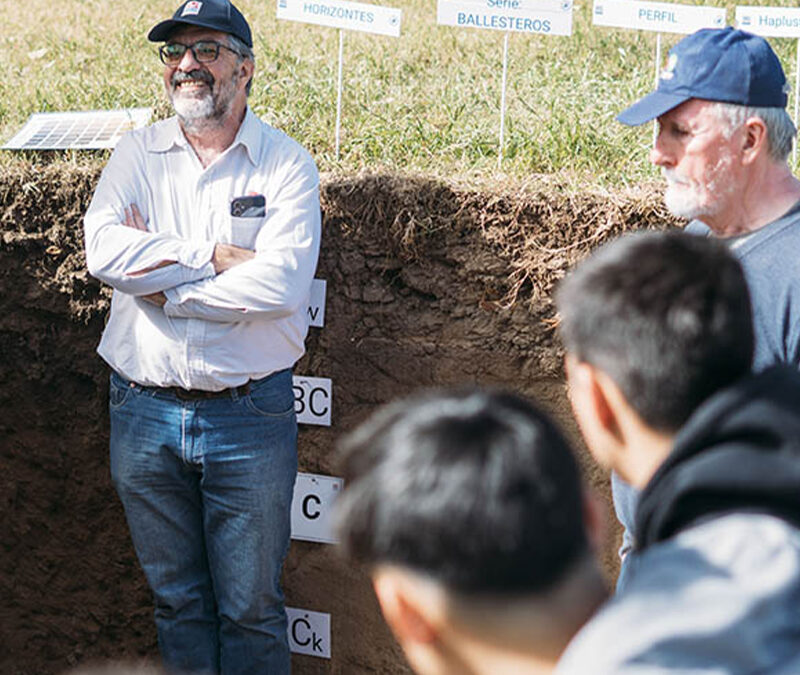
Las conferencias de la jornada “Clima + Suelos + Agua” iniciaron con el Ing. Agr. Manuel Vicondo, del INTA, donde se repasaron las recomendaciones para los productores lecheros en cuanto a las limitaciones y manejos en las condiciones que se aguardan. Posteriormente fue el geólogo y especialista en suelos del INTA Rafaela, Rubén Tossolini (foto), el encargado de brindar sugerencias clave.
“El productor tranquera adentro tiene que hacer lo que puede, y uno de los temas fundamentales es sentarse con su asesor técnico para elaborar estrategias de cultivos que consuman agua”, remarcó al estimar precipitaciones que podrían superar los mil milímetros en la región central del país, superando la media tradicional.
La advertencia apunta a que la planificación de rotaciones agrícolas y la elección de cultivos no solo inciden en la productividad, sino también en la capacidad de los suelos de absorber y retener el agua.
El mensaje incluyó recomendaciones concretas sobre infraestructura interna de los establecimientos. Se destacó la necesidad de caminos bien abovedados, tubos de desagües limpios y especial atención a las lagunas de efluentes de los tambos, un punto sensible por el riesgo de contaminación de las napas.
“Hay que empezar a monitorear el nivel freático para saber en qué situación está el campo. Puede ser que tenga un respaldo de absorción de un volumen importante de agua o no. Si no medimos, no sabemos”, subrayó en referencia a la importancia de contar con información precisa para tomar decisiones.
La compactación de suelos fue otro de los ejes centrales Se advirtió que tanto la agricultura intensiva como la ganadería ejercen presiones significativas sobre la fertilidad física del suelo.
“Un animal de 500 kilos con cuatro patas está ejerciendo una presión muy importante sobre nuestro suelo, y eso lo estamos observando en los dos sistemas de aprovechamiento más importantes”, se explicó, al señalar que la pérdida de estructura limita la infiltración y favorece el escurrimiento superficial.
Insistió en que evaluar el estado físico de los suelos es tan relevante como medir la humedad o la napa.
Para dimensionar la magnitud del desafío, se recordó que un campo de 100 hectáreas que recibe 100 milímetros de lluvia está gestionando un volumen equivalente a más de dos mil camiones cisterna descargando agua en el lugar. “Ese volumen debe infiltrarse y quedar en el suelo. Si no lo logramos, lo estamos tirando a la cuenca, y ahí entran a jugar otros actores como los comités de cuenca y los presidentes comunales”. Es una gran dificultad la de manejar grandes volúmenes de agua en zonas de llanura, donde la ausencia de pendientes y cauces naturales obliga a soluciones artificiales.
La propuesta técnica se completó con la recomendación de avanzar en esquemas de rotación de cultivos que aporten raíces y materia orgánica, favoreciendo la estructura del suelo y el consumo de agua.
“Hablar de fertilidad física requiere paciencia, porque los resultados se ven en varios años. Pero si logramos rotaciones adecuadas, evitamos que el suelo quede desnudo y conseguimos un consumo importante de agua”, se concluyó. Se advirtió además sobre el riesgo de monocultivos como la soja sobre soja, que apenas consumen entre 600 y 700 milímetros de agua, dejando excedentes que pueden provocar anegamientos o sobrecargar las napas.
La previsión para diseñar estrategias de manejo que permitan que el agua se infiltre y se aproveche, y la paciencia para sostener prácticas que requieren tiempo para mostrar resultados serán claves.
La gestión del agua no es solo un desafío inmediato, sino una construcción de largo plazo que involucra tanto decisiones individuales como coordinación institucional.
Los antecedentes de las últimas décadas muestran que los años Niño suelen favorecer los rindes de maíz y soja. Un análisis de IERAL permite dimensionar el potencial productivo: bajo un escenario favorable, Argentina podría sumar unos 5,6 millones de toneladas de maíz y 5,4 millones de soja.
La historia agrícola juega a favor ¿Qué puede significar un escenario Niño para los cultivos argentinos? Una forma de aproximarse a la respuesta es mirar qué ocurrió en campañas anteriores bajo condiciones climáticas similares.
Un informe elaborado por Juan Manuel Garzón y Valentino Costamagna, de IERAL, analiza el comportamiento de los rendimientos agrícolas durante diferentes fases del fenómeno ENSO y encuentra una señal favorable para los cultivos estivales.
El trabajo toma como referencia 196 departamentos de Buenos Aires, Córdoba, Entre Ríos, La Pampa, Santa Fe y Santiago del Estero, que en conjunto representan una superficie cosechada promedio superior a 18 millones de hectáreas. Sobre esa base se analizaron 28 campañas: 10 correspondientes a períodos Niño, 12 a La Niña y seis a condiciones neutrales.
El resultado muestra una diferencia significativa: los rindes tienden a ubicarse por encima de sus niveles históricos durante los años Niño, mientras que se deterioran durante La Niña.
Para el maíz, las campañas Niño registraron un rendimiento promedio 10,3% superior al nivel histórico, mientras que en años La Niña el resultado fue 9,9% inferior.
En soja total, la brecha también resulta importante: el rendimiento fue 10,8% superior al promedio histórico durante los episodios Niño, frente a una caída de 9,8% durante La Niña.
El contraste resulta todavía más marcado en la soja de segunda, donde la diferencia entre ambos escenarios alcanza 27 puntos porcentuales.
Córdoba aparece entre las zonas donde más pesa la señal climática La respuesta frente al ENSO no es homogénea. El comportamiento cambia según el cultivo y la región, por lo que no resulta correcto hablar de un único impacto de El Niño sobre toda la agricultura argentina.
Córdoba aparece entre las provincias donde la señal histórica tiene una incidencia relevante.
En soja, la diferencia entre los rendimientos obtenidos en campañas Niño y La Niña llega a 22,3 puntos porcentuales, mientras que en maíz alcanza 17,1 puntos.
Santa Fe también presenta una respuesta importante, especialmente en soja, mientras que Entre Ríos muestra una de las relaciones más marcadas entre el comportamiento climático y los resultados productivos.
En cambio, en Santiago del Estero la relación entre el ENSO y los rindes es considerablemente más débil.
La explicación está en que no alcanza con saber cuánto llueve. También importa dónde se producen las precipitaciones, en qué momento llegan, cómo evoluciona la temperatura y cuál es la disponibilidad de agua durante las etapas críticas de los cultivos.
Más lluvias no significan automáticamente más rendimiento La señal estadística es favorable, pero no debe interpretarse como una garantía de cosecha récord.
El análisis de IERAL encuentra una relación positiva entre la intensidad del índice ONI y los rendimientos, aunque de magnitud moderada. Por eso, la intensidad de El Niño funciona principalmente como un indicador de probabilidades, y no como una fórmula que permita anticipar el rendimiento de cada lote.
El antecedente de la campaña 2023/24 es ilustrativo. Aunque estuvo asociada a un episodio Niño fuerte, diferentes factores productivos y sanitarios condicionaron los resultados en determinadas regiones.
Así, el desafío para la campaña 2026/27 será aprovechar un contexto climático que, de acuerdo con los antecedentes, presenta mejores probabilidades para los cultivos, pero sin perder de vista las particularidades de cada zona productiva.
El dato que puede cambiar la ecuación: 11 millones de toneladas El análisis permite trasladar esas diferencias históricas a una escala mucho más concreta: la producción nacional.
Tomando como referencia una superficie sembrada y cosechada similar a la de campañas recientes, IERAL estima que un escenario Niño podría aportar aproximadamente 5,6 millones de toneladas adicionales de maíz y 5,4 millones de toneladas de soja, en comparación con los rindes típicos utilizados como referencia.
En conjunto, la diferencia se aproxima a 11 millones de toneladas adicionales entre ambos cultivos.
La magnitud del número permite dimensionar la importancia que puede adquirir el clima para la campaña agrícola. No se trata solamente de obtener mejores resultados en los lotes, sino del impacto potencial sobre el volumen total producido por el país.
Y la cuenta puede trasladarse también al ingreso de divisas.
Utilizando precios FOB de referencia de USD 240 por tonelada para el maíz y USD 500 para la soja, el incremento potencial de producción implicaría un valor cercano a USD 4.000 millones.
Una ventaja estadística que todavía debe convertirse en rendimiento Los antecedentes analizados por IERAL dejan una señal concreta: los escenarios Niño históricamente estuvieron asociados con mejores rindes de maíz y soja que los períodos La Niña.
Pero entre esa señal climática y las toneladas finalmente cosechadas existe un largo camino.
La distribución de las lluvias, la disponibilidad de agua en los perfiles, las temperaturas, las fechas de siembra, el manejo agronómico y la evolución sanitaria serán algunas de las variables que terminarán definiendo cuánto de ese potencial estadístico puede materializarse.
Por eso, más que anticipar una cosecha récord, el dato central del informe permite dimensionar el premio productivo que podría estar en juego.
La estadística abre una puerta: si el comportamiento climático acompaña, la agricultura argentina podría capturar una diferencia de varios millones de toneladas.
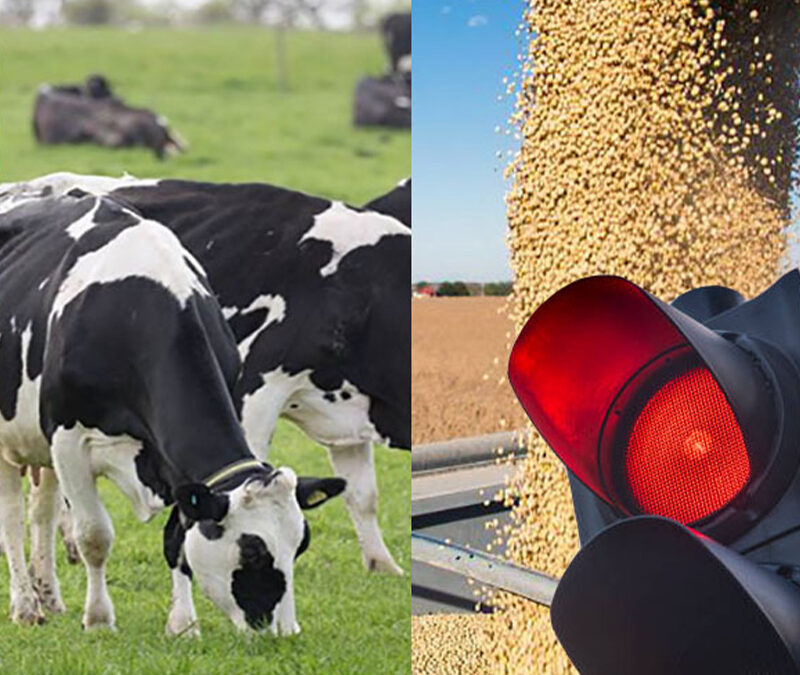
El último Semáforo de Economías Regionales de CONINAGRO muestra un escenario dispar para las producciones argentinas: mientras granos, bovinos, ovinos y miel avanzan en verde, nueve actividades permanecen en rojo y dos nuevas cadenas —forestal y cítricos dulces— acaban de ingresar a la zona de mayor alerta.
El mapa productivo de las economías regionales argentinas vuelve a mostrar fuertes contrastes. El último informe del Semáforo de Economías Regionales de CONINAGRO, correspondiente a julio de 2026, registró 4 actividades en verde, 6 en amarillo y 9 en rojo, configurando un escenario donde la recuperación de algunos sectores convive con dificultades persistentes en buena parte de las cadenas productivas.
La principal novedad del relevamiento es el ingreso de las actividades forestal y de cítricos dulces a la zona roja, luego de pasar desde el amarillo. De esta manera, el grupo de producciones en situación crítica vuelve a ampliarse.
El Semáforo analiza tres grandes dimensiones: negocio, producción y mercado. El primero considera la evolución de precios y costos; el segundo observa variables como superficie, stock y producción; mientras que el tercero contempla exportaciones, importaciones y consumo interno.
Precios que no alcanzan para cubrir el escenario de costos En buena parte de las actividades que aparecen en rojo, el principal problema está en el denominado componente de negocio.
Según CONINAGRO, los precios recibidos por los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación, mientras los costos operativos continuaron aumentando. Esa combinación deteriora los márgenes reales y puede terminar impactando también sobre las decisiones de producción y sobre el comportamiento futuro de las cadenas.
Entre las producciones que permanecen en rojo se encuentran yerba mate, arroz, vino y mosto, hortalizas, algodón, leche y mandioca, a las que ahora se suman forestales y cítricos dulces.
El caso forestal resulta particularmente significativo: los precios acumularon apenas un 4% de incremento interanual, mientras la demanda interna se encuentra condicionada por la menor actividad de la construcción y la obra pública. Al mismo tiempo, las importaciones de productos forestales aumentaron 13% interanual.
En cítricos dulces, el panorama también se deterioró por el lado de la demanda. El consumo interno cayó 10% interanual y las exportaciones retrocedieron 34%, mientras los precios aumentaron 17%, por debajo de la inflación. La producción se mantiene alrededor de 1,6 millones de toneladas y unas 80.000 hectáreas.
No todas son malas noticias El otro extremo del semáforo presenta un panorama bastante más favorable. Bovinos, ovinos, granos y miel permanecen en verde. En estos casos, el comportamiento de los precios constituye una de las principales fortalezas, con valores que evolucionaron por encima de la inflación y permitieron una mejora de los precios relativos y de los márgenes.
También aparece como factor positivo el comportamiento de los mercados y, en términos generales, una dinámica productiva que acompañó la evolución de estas actividades.
En bovinos, por ejemplo, el precio al productor alcanzó en julio los $4.680 por kilo de novillito y $6.211 por kilo de ternero, con una suba mensual promedio del 5% y un incremento interanual del 60%. Además, las exportaciones del complejo bovino llegaron a USD 5.964 millones en los últimos doce meses, un 35% más que en igual período anterior.
Los granos también se encuentran entre los sectores destacados. En julio, los precios promedio de cebada, girasol, maíz, soja, sorgo y trigo aumentaron 5% respecto de junio y 34% interanual, ubicándose levemente por encima de la inflación del período.
Seis actividades quedan en el medio El amarillo representa una situación de mayor incertidumbre. Allí permanecen tabaco, peras y manzanas, aves, porcinos, papa y maní. Se trata de actividades que presentan señales mixtas: precios que en algunos casos no logran recomponer completamente su poder adquisitivo, costos todavía elevados y una demanda que no termina de adquirir suficiente dinamismo para consolidar una recuperación.
No hay un deterioro generalizado, pero tampoco aparecen condiciones suficientemente sólidas como para hablar de una recuperación sostenida.
Una mirada que va más allá de la foto del mes La importancia del informe no está solamente en conocer el color que cada actividad presenta actualmente. CONINAGRO publica el Semáforo desde enero de 2018, lo que permite observar la evolución de las economías regionales a lo largo de más de ocho años.
Y allí aparecen algunos datos preocupantes. De las 19 actividades relevadas, siete permanecieron en rojo durante más de la mitad del período analizado. La vitivinicultura encabeza este grupo: estuvo en rojo durante más del 73% de los meses relevados. Le siguen la lechería, con 65%, y las actividades arrocera y citrícola, con 64%.
Particularmente llamativo es el caso del vino, que acumula 42 meses consecutivos en rojo, desde enero de 2023. La yerba mate, por su parte, lleva 28 meses consecutivos en esa situación desde abril de 2024.
Las economías regionales también generan dólares El panorama adquiere otra dimensión cuando se observa el comercio exterior.
Durante los primeros siete meses de 2026, las 19 actividades relevadas acumularon USD 37.725 millones en exportaciones, un 17% más que durante igual período de 2025 y 12% por encima del promedio de los últimos cinco años.
El complejo granario explica USD 29.583 millones, equivalente al 78% del total. La soja representa poco más de la mitad de ese monto, seguida por maíz, girasol, trigo, cebada y sorgo.
Detrás aparece la cadena bovina, con USD 3.459 millones, seguida por la lechería, con USD 1.047 millones, y el maní, con USD 745 millones.
El contraste con las importaciones también es significativo: las 19 actividades acumularon compras externas por USD 2.987 millones en los primeros siete meses del año. Es decir que por cada dólar importado se exportaron aproximadamente 13 dólares.
El productor recibe una porción menor de la góndola Otro de los datos que aporta el informe permite mirar el problema desde el precio final. En julio, 8 de las 11 actividades analizadas registraron una participación del productor inferior a su promedio histórico.
En la cadena lechera, por ejemplo, el productor recibió el 23% del precio final, cinco puntos por debajo de su promedio histórico del 28%. En vino, la participación fue del 17%, frente al 24% histórico, mientras que en yerba mate llegó al 15%, ocho puntos por debajo de su promedio.
El arroz también muestra una reducción: el productor captó el 15% del precio final, cinco puntos menos que su promedio histórico.
El dato ayuda a explicar una de las principales tensiones que atraviesan actualmente varias economías regionales: que una mejora o estabilidad del precio en góndola no necesariamente se traduce en una mejora equivalente para quien produce en el origen.
Un mapa productivo con señales contrapuestas El Semáforo de julio deja así una fotografía con luces verdes, amarillas y rojas, pero también con tendencias que merecen atención.
Mientras algunas cadenas encuentran mejores condiciones de negocio y mercados externos activos, otras enfrentan una combinación compleja de precios rezagados, costos elevados, menor consumo y dificultades para colocar la producción.
El dato más contundente es que nueve de las 19 economías regionales continúan en rojo y dos nuevas actividades acaban de ingresar a esa zona, en un contexto donde el índice general muestra una etapa de estabilización, aunque todavía dentro de un escenario de advertencia.
El informe completo de CONINAGRO permite conocer el detalle de cada una de las 19 actividades, sus precios, producción, consumo, exportaciones, importaciones y evolución histórica.
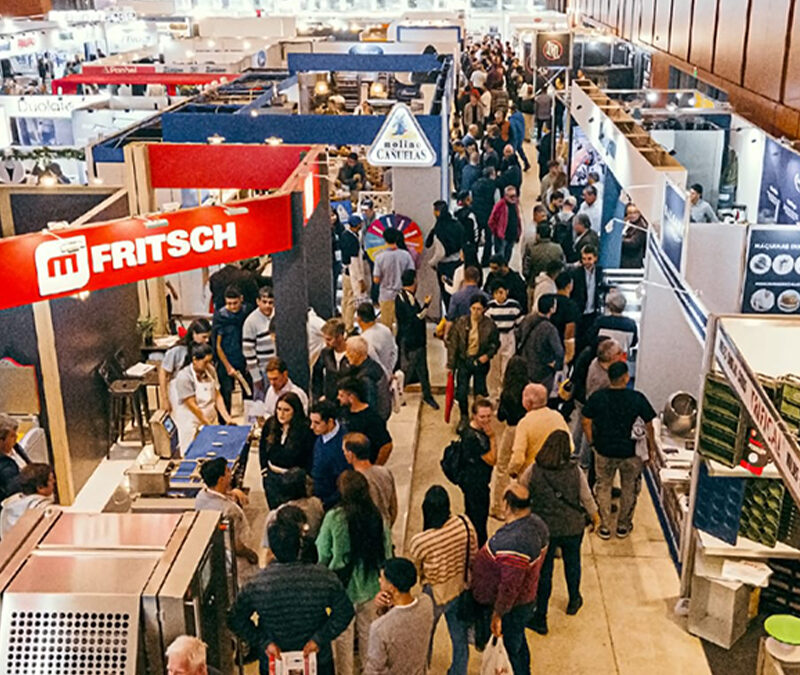
Córdoba se prepara para convertirse en octubre en un punto de encuentro para la industria de alimentos y bebidas. Del 14 al 16 de octubre, el Centro de Convenciones Córdoba será sede de Tecnoalimentaria + Envase Alimentek Córdoba 2026, una propuesta que busca vincular a empresas proveedoras de tecnología y servicios con empresarios, profesionales y responsables de la toma de decisiones de toda la cadena industrial.
Organizada por Publitec Editorial, empresa con más de seis décadas de trayectoria en la vinculación entre tecnología e industria, la feria se plantea como un ecosistema orientado a mejorar la eficiencia operativa, incorporar tecnología y generar nuevas oportunidades comerciales para las empresas que procesan alimentos.
La propuesta se desarrolla en alianza con Envase Alimentek Córdoba, incorporando un espacio específico dedicado a los envases, el packaging y las tecnologías relacionadas con el acondicionamiento y la presentación de alimentos y bebidas.
Tecnología aplicada a los procesos industriales Uno de los ejes centrales de la exposición será la incorporación de soluciones tecnológicas a los distintos eslabones del procesamiento de alimentos.
Entre los rubros que estarán representados se encuentran los equipos y tecnologías para el procesamiento de granos —con especial presencia del sector manisero—, aceites, carnes, chacinados, lácteos, bebidas, frutas, verduras, panificados y esencias.
También habrá propuestas vinculadas al llenado y envasado, con maquinaria para llenado, sellado, etiquetado, envoltura, armado de cajas multipack y manipulación de componentes.
La automatización tendrá otro lugar destacado, con software, robótica, sistemas de inspección y control de calidad, clasificadoras, equipos de pesaje y otras herramientas destinadas a optimizar los procesos productivos.
La oferta se completa con empresas de logística, transporte, almacenamiento, ingredientes, materiales auxiliares, envases y servicios especializados.
Córdoba, como punto estratégico para la industria alimentaria La elección de Córdoba como sede responde también al peso que tiene la provincia dentro del entramado agroindustrial argentino.
Su ubicación en el centro del país, la conectividad terrestre, la infraestructura disponible y la concentración de actividades vinculadas a lácteos, carnes, granos, bebidas y otras producciones agroalimentarias convierten a la provincia en un punto estratégico para conectar proveedores y empresas de diferentes regiones.
A esto se suma el desarrollo del sector tecnológico y de la economía del conocimiento, con iniciativas vinculadas a la biotecnología, la innovación y la aplicación de ciencia y tecnología a los procesos productivos.
En ese contexto, Tecnoalimentaria apunta a acercar las nuevas herramientas disponibles a las necesidades concretas de las industrias, favoreciendo el contacto directo entre quienes desarrollan soluciones y quienes deben tomar decisiones de inversión y mejora de procesos.
Eficiencia, inteligencia artificial y trazabilidad La actividad comercial tendrá como complemento las III Jornadas Tecnoalimentarias, que sumarán una agenda de seis seminarios gratuitos.
Uno de los espacios destacados será el Foro de Eficiencia Operacional, organizado por el M.I.T.A. junto con FAUBA y la Università di Parma, donde se abordarán cuestiones vinculadas con la industria 4.0, el enfoque Lean y la optimización de recursos.
La agenda también incluirá contenidos relacionados con inteligencia artificial, comercio internacional, trazabilidad, envases, inocuidad y reducción de pérdidas de alimentos, temas que adquieren cada vez mayor relevancia frente a la necesidad de mejorar la competitividad y la eficiencia de las plantas industriales.
Una feria orientada a los tomadores de decisiones Tecnoalimentaria está dirigida a un público profesional que incluye empresarios, emprendedores, tecnólogos, ingenieros de alimentos, asesores técnicos y profesionales vinculados con la industria de alimentos y bebidas.
Durante las tres jornadas, los visitantes podrán recorrer los espacios de exposición, conocer equipamiento y soluciones tecnológicas, establecer contacto directo con proveedores y detectar alternativas para sus procesos productivos.
El ingreso a la feria será gratuito, con acreditación previa obligatoria.
Con una agenda que combina exposición, tecnología, capacitación y negocios, Córdoba buscará posicionarse durante tres días como punto de encuentro para las empresas que producen, procesan e innovan dentro de la industria alimentaria.